 Июнь 19th, 2024
 admin
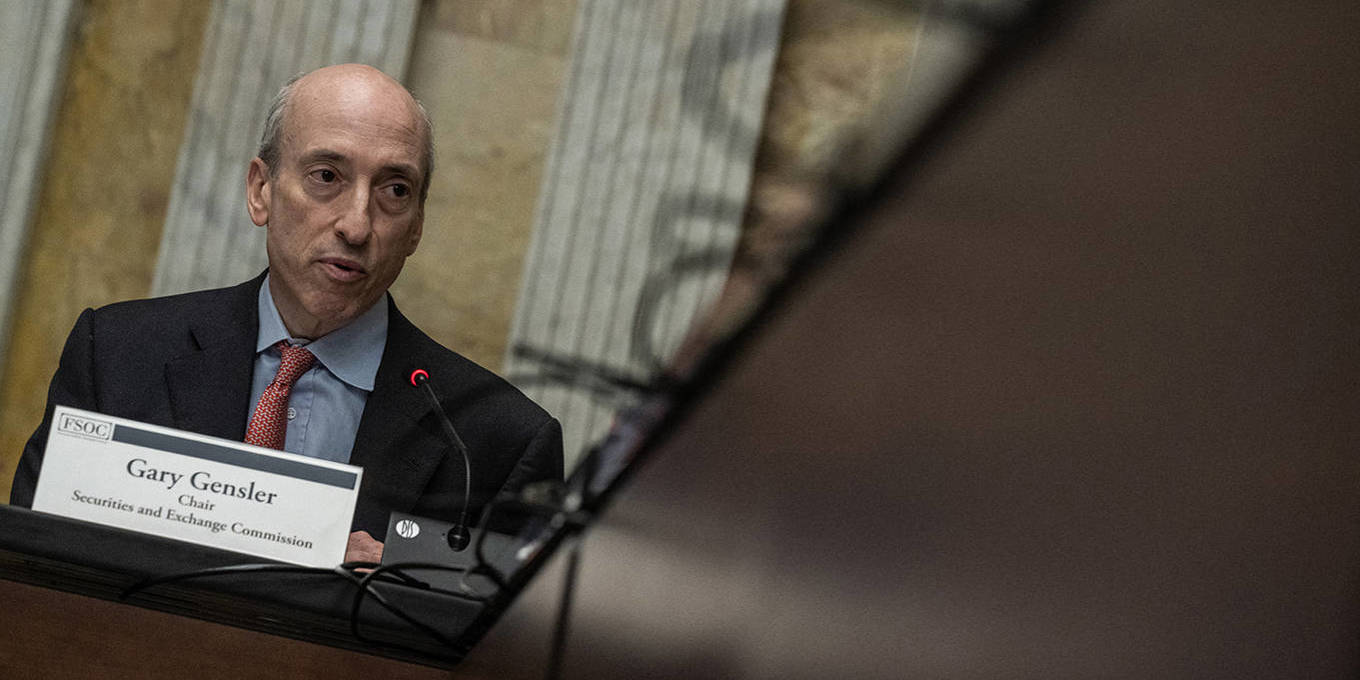
Учитывая взрывной рост частного кредитования за последние 15 лет, понятно, что регуляторы и центральные банки проявляют все больший интерес к отрасли. Но недавнее решение суда США говорит о том, что некоторые власти уже перегнули палку и сосредоточились на неверном измерении проблемы.
Симпатии Тетта явно на стороне последнего. Тем не менее, суть дела была прямолинейной. В прошлом году Комиссия по ценным бумагам и биржам США (SEC) попыталась использовать Закон об инвестиционных консультантах 1940 года, чтобы потребовать от фондов прямых инвестиций и других фондов внедрить обширные меры по раскрытию информации и отчетности, включая предоставление подробных ежеквартальных отчетов о результатах деятельности и расходах. Предложенные правила также ограничили бы возможности таких фондов, в том числе хедж-фондов, предлагать разные условия разным инвесторам. Но отрасль оспорила нормотворчество SEC, и апелляционный суд пришел к выводу, что агентство перегнуло палку. Закон об инвестиционных консультантах, который в первую очередь направлен на защиту розничных инвесторов, не может быть использован таким образом.
Теперь SEC должна вернуться к чертежной доске. Но, учитывая приближающиеся президентские выборы и вероятность прихода нового руководства в комиссию, можно с уверенностью предположить, что ее усилия по привлечению частных фондов к более тщательному контролю пока останутся в юридических песках. Вопрос в том, имеет ли это значение.
В течение некоторого времени регулирующие органы в Соединенных Штатах и других странах, в том числе в Совете по финансовой стабильности (FSB), проявляют больший интерес к частному кредитованию. Несмотря на то, что данные неизбежно неясны, учитывая неоднородные правила раскрытия информации, рынок оценивается примерно в 1,6 триллиона долларов, две трети из которых находятся в США, а большая часть остальной части — в Европе. По оценкам Банка Англии (BOE), почти весь чистый прирост кредитования британского бизнеса за последние 15 лет на сумму 425 миллиардов фунтов стерлингов (541 миллиард долларов) произошел из частных источников кредитования. Между тем, банковское кредитование бизнеса за этот период практически не выросло.
Прямые инвестиции также очень быстро росли в США, в настоящее время поддерживая около 32 000 американских компаний, в которых работает более 12 миллионов человек. Отрасль выросла во многом благодаря тому, что ее инвестиции принесли доходность, значительно превышающую ту, которая доступна на публичных фондовых рынках: 15% в год в течение последних двух десятилетий. Но более высокие требования к капиталу для банков также сыграли свою роль.
Понятно, что регуляторы и центральные банки, которым платят за то, чтобы они беспокоились от имени общественности, задаются вопросами о рисках для финансовой стабильности, связанных с этим замечательным ростом. Поскольку основными инвесторами являются состоятельные люди или крупные фонды, аспект защиты прав потребителей менее заметен и не предлагает особенно веских оснований для регулирующих действий, как только что обнаружила SEC.
Однако, когда речь заходит о рисках стабильности, центральные банки заметно расходятся во взглядах на то, насколько серьезно следует относиться к этой проблеме. В прошлом году Федеральная резервная система США пришла к выводу, что «риски финансовой стабильности, связанные с частными кредитными фондами, представляются ограниченными». Несмотря на то, что фонды быстро растут, они, как правило, используют небольшое кредитное плечо, а риски выкупа инвесторами кажутся низкими.
Напротив, Банк Англии указывает на тревожные признаки того, что «значительные взаимосвязи между частными кредитными рынками, кредитованием с использованием заемных средств и активностью в сфере прямых инвестиций делают их уязвимыми к коррелированным стрессам». Инвесторы, не имея возможности ликвидировать частные кредитные активы, могут продавать другие активы, чтобы уменьшить их подверженность, передавая риски другим частям финансового сектора. Банк Англии хорошо помнит кризис в секторе пенсионных фондов Великобритании в 2022 году, когда фонды быстро избавились от активов во время злополучного, недолговечного правительства Лиз Трасс.
Европейский центральный банк обеспокоен еще больше, снова указывая на взаимодействие между частными фондами и другими частями финансовой системы, а также на риск снижения стандартов андеррайтинга и кредитования. В нем отмечается, что частные кредитные фонды «начали объединять свои долги в механизмы обеспеченных кредитных обязательств (CLO), которые продаются инвесторам траншами».
Но ЕЦБ также признает компенсирующие преимущества финансовой стабильности: более диверсифицированные источники финансирования снижают зависимость от кредитов, предоставляемых через банковскую систему. Европейский Союз долгое время слишком сильно зависел от банков, а ЕЦБ уже давно стремится стимулировать альтернативные источники финансирования, предоставляемые через рынки капитала. Таким образом, его чистая оценка заключается в том, что риски для финансовой стабильности, «похоже, сдерживаются в еврозоне».
Тем не менее, и Банк Англии, и ЕЦБ указывают на проблему нехватки данных, что затрудняет мониторинг. В своем письме перед решением суда в Новом Орлеане Банк Англии выразил надежду на повышенную прозрачность, которую может обеспечить предлагаемое правило SEC. Таким образом, превысив свои законные полномочия и предложив деспотичный подход, Комиссия по ценным бумагам и биржам, к сожалению, отбросила назад дело достижения большей прозрачности.
Инвесторы и кредиторы также заинтересованы в том, чтобы узнать больше об этих огромных рынках. СФС должен принять вызов теперь, когда SEC потерпела неудачу.
Говард Дэвис
— председателем NatWest Group, первый
председатель Управления по финансовому
регулированию и надзору Соединенного
Королевства
 Опубликовано в рубрике
 Метки:
 P.Krugman
 N.Roubini
 J.Stiglitz
 M.Spence
 J.Sachs
 B.Bernanke
 J.Yellen