 Октябрь 31st, 2023
 admin
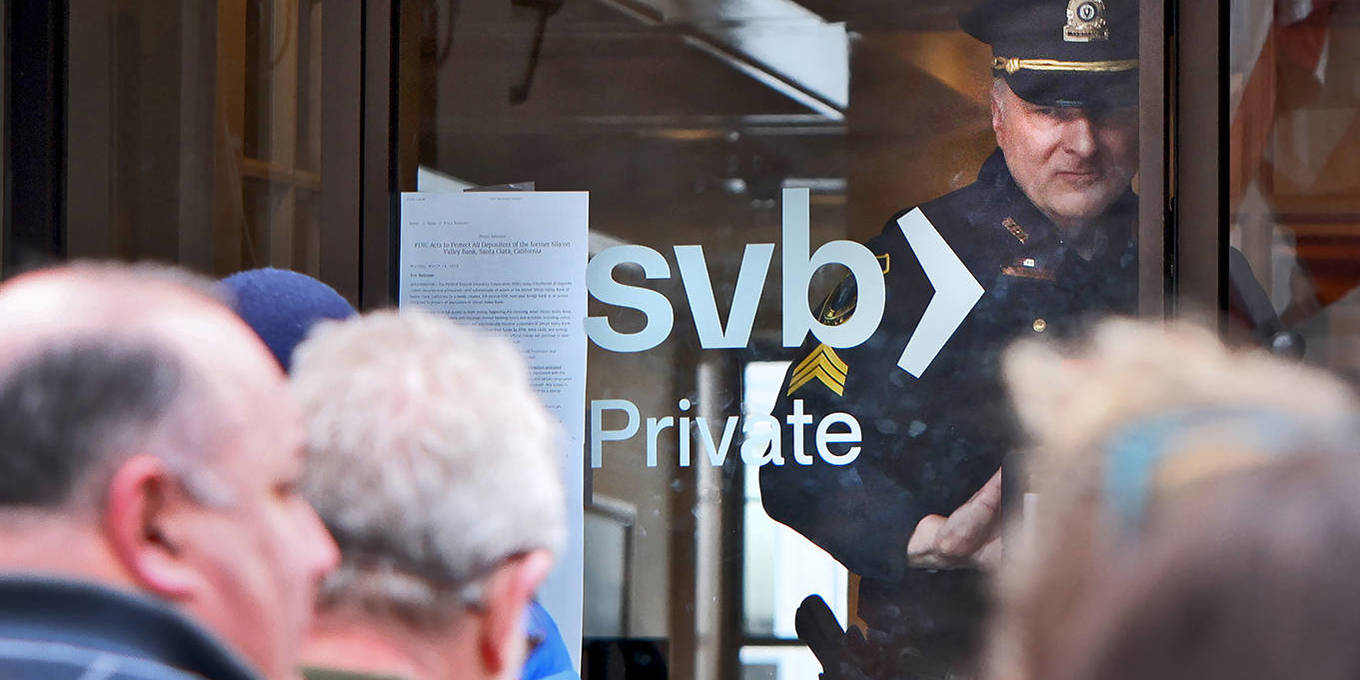
Недавно предложенные изменения в правилах, направленные на повышение требований к капиталу крупных банков, могут принести больше вреда, чем пользы. Хотя мы не хотим, чтобы банки были настолько слабо капитализированы, чтобы небольшие убытки и несчастные случаи могли спровоцировать панику, мы также должны осознать, что увеличение капитала может способствовать бесхозяйственности.
ЧИКАГО – Отчасти в ответ на банковские банкротства в марте 2023 года регуляторы США теперь хотят ввести более высокие требования к капиталу для банков с активами более 100 миллиардов долларов. Но это загадочный выбор, учитывая, что некоторые из наиболее вопиющих рисков в последнее время были обнаружены среди небольших банков.
Недавно предложенные изменения в правилах, направленные на повышение требований к капиталу крупных банков, могут принести больше вреда, чем пользы. Хотя мы не хотим, чтобы банки были настолько слабо капитализированы, чтобы небольшие убытки и несчастные случаи могли спровоцировать панику, мы также должны осознать, что увеличение капитала может способствовать бесхозяйственности.
Некоторые из предложенных изменений – например, требование о том, чтобы банки включали нереализованные прибыли и убытки от определенных ценных бумаг в свои коэффициенты достаточности капитала – уже давно назрели. Однако в целом руководители крупных банков недовольны. Джейми Даймон из JPMorgan Chase, например, раскритиковал предложение о более строгих правилах капитала, предупредив, что это может побудить кредиторов отступить и тем самым заблокировать экономический рост. Прежде чем мы отбросим подобные высказывания как своекорыстный «банковский разговор», нам следует задуматься о роли, которую играет банковский капитал, и о том, движутся ли регуляторы в правильном направлении.
Долгосрочное «терпеливое» финансирование, такое как акционерный капитал, считается банковским капиталом. В отличие от вкладов до востребования, их не нужно возвращать в краткосрочной перспективе. Если банки могут быть обрушены незастрахованными вкладчиками, стремящимися покинуть их, разве не очевидно, что больший капитал означает меньшее количество оттоков и, следовательно, более стабильную банковскую систему?
К сожалению, проблема гораздо сложнее. Да, если у нас есть два одинаково рискованных банка, один из которых имеет больше финансирования капитала, чем другой, тот, у которого больше капитала, имеет более высокую вероятность выживания. Но мы не можем предполагать, что эти два учреждения будут брать на себя одинаковые риски, и мы не можем игнорировать последствия более высоких требований к капиталу для общей финансовой стабильности и экономики.
Очевидно, что увеличение финансирования за счет выпуска капитала снижает склонность к истощению заимствований (банковское кредитное плечо). Он также обеспечивает буфер, поглощающий потери; поскольку убытки банков должны будут проедать капитал, прежде чем они достигнут вкладчиков, банки могут противостоять небольшим несчастным случаям. Более того, у органов надзора будет время отреагировать, если они увидят сокращение банковского капитала. Поскольку надзорные органы также требуют, чтобы банки держали капитал пропорционально риску своей деятельности, капитал служит бюджетом для принятия рисков.
Более того, поскольку инвестиции в банковский капитал очень чувствительны к банковскому риску, требования к минимальному капиталу действуют как своего рода входной билет: только банки, которые смогут убедить инвесторов в том, что они не будут брать на себя неоправданный риск, смогут привлечь капитал по разумной цене. А поскольку банки обычно генерируют капитал за счет нераспределенной прибыли, а не за счет новых выпусков акций, регулирование капитала позволяет прибыльным банкам расти, одновременно сдерживая убыточные банки. Наконец, учитывая его важность, уровень балансового капитала банка дает общественности возможность оценить его эффективность.
Все это веские причины для регуляторов настаивать на том, чтобы банки имели разумный объем капитала. До финансового кризиса 2008 года некоторые банки работали с капиталом всего в 2% от активов, что делало их несчастными случаями, ожидающими своего часа. Напротив, крупные банки пережили мартовский эпизод 2023 года относительно невредимыми, хотя другие правила явно помогли.
Таким образом, вопрос в том, уместно ли сегодня повышение требований к капиталу. Мы можем сразу отбросить одно обоснование для этого: а именно, что капитал дает совету директоров банка (или акционерам, которых они представляют) больше шкуры в игре и, следовательно, больший стимул ограничивать принятие риска. Любой, кто работал в совете директоров крупного банка, знает, что члены совета полностью зависят от того, чем их кормит руководство. Думать, что они смогут сдержать ковбойскую команду руководителей, — несбыточная мечта. Как показывает отчет Федеральной резервной системы США о крахе банка Кремниевой долины (SVB), иногда даже надзорные органы не подозревают о рисках, которые берет на себя банк, или не могут остановить их, когда видят это. Более того, регулирование капитала часто не может ограничить стремление банка к хвостовым рискам, которые приносят прибыль в хорошие времена, потому что эти доходы увеличивают его капитал и позволяют ему брать на себя еще больше рисков – по крайней мере, до тех пор, пока не наступят плохие времена.
Наконец, поскольку увеличение капитала дает руководству банка более длинный поводок, более высокие требования к капиталу могут повлечь за собой компенсирующие издержки. Чем дальше отходит управление резервированием, тем больше потери для инвесторов, прежде чем массовое изъятие средств окончательно закроет банк. Только подумайте, сколько еще ценностей уничтожило бы руководство SVB – при попустительстве совета директоров и надзорных органов – если бы незастрахованные вкладчики не прекратили его бесславное правление, потребовав свои деньги. Это не означает, что незастрахованные вкладчики SVB были бдительной группой заинтересованных сторон. Напротив, они плохо представляли себе нарастающие риски. Но как только они уловили запах, вечеринка закончилась.
На самом деле массовое изъятие банковских вкладов может также иметь благотворный эффект, если руководство банка, зная о крайних последствиях, связанных с чрезмерным риском, будет действовать осмотрительно. С этой точки зрения периодическое отток вкладчиков является особенностью системы, а не ошибкой, которую можно устранить путем повышения требований к капиталу банков. Эффективно застраховав все незастрахованные депозиты после мартовского мини-кризиса, ФРС и Министерство финансов США предотвратили более широкую банковскую панику. Но они также сохранили множество некомпетентных банковских менеджеров, превратив незастрахованных вкладчиков в пассивных наблюдателей – и, по сути, в капитал.
Хотя мы не хотим, чтобы банки были настолько слабо капитализированы, чтобы небольшие убытки и несчастные случаи могли спровоцировать панику и гораздо большие убытки, мы также должны признать, что после определенного момента больший капитал может способствовать бесхозяйственности. В конце концов, более высокие требования могут привести к удорожанию капитала, что потенциально ограничивает способность банков финансировать рост – как предупреждает Даймон. И если деятельность перейдет в другие институты, которые сталкиваются с более низкими требованиями к капиталу, система не станет безопаснее.
Этот риск не просто гипотетический. Большая проблема, с которой сегодня сталкиваются регуляторы США, заключается в том, что более мелкие банки взяли на себя сейчас шаткие кредиты на коммерческую недвижимость, которых более крупные банки избегали из-за более высоких требований к капиталу последней группы. Еще неизвестно, как эти более мелкие учреждения справятся с предстоящими потерями по кредитам.
Рагурам Дж.Раджан
— профессор финансов в
Школе бизнеса Бута
Чикагского университета,
бывший управляющий
Резервного банка Индии
 Опубликовано в рубрике
 Метки:
 P.Krugman
 N.Roubini
 J.Stiglitz
 M.Spence
 J.Sachs
 B.Bernanke
 J.Yellen