 Сентябрь 14th, 2026
 admin
Как должны реагировать центральные банки на шоки предложения, такие как резкий скачок цен на нефть на фоне войны США и Израиля с Ираном? Политики долгое время считали, что такие шоки по своей природе мимолетны.
Однако самые важные в мире органы денежно-кредитной политики отказываются от этой многолетней доктрины — рискованный, но необходимый шаг в условиях конфликта, затянувшегося на шесть месяцев.
Доктрина «прозрачности» всегда основывалась на идее о том, что инфляционные ожидания прочно укоренились — что потребители и предприятия верили, что эти потрясения действительно будут кратковременными, и что на центральных банкиров можно рассчитывать в плане возвращения инфляции к норме в случае необходимости. Эта вера пошатнулась из-за серии потрясений, которые слились в один затяжной инфляционный эпизод. Сейчас больший риск заключается в бездействии, даже если ужесточение политики приведет к экономическим проблемам за счет повышения стоимости заимствований и замедления роста.
Макроэкономическая обстановка в этих странах многогранна и разнообразна: еврозона и Великобритания наиболее непосредственно подвержены росту цен на энергоносители (они импортируют большую часть топлива, включая природный газ, используемый в домохозяйствах и промышленности). Япония¹, еще один крупный импортер энергоносителей, «нормализует» ставки с крайне низкого уровня. А США, крупный производитель энергоносителей, обладают самой сильной экономикой, что делает компромисс, связанный с повышением цен, несколько менее болезненным.
Энергетический сектор определяет ожидания относительно денежно-кредитной политики.
На рынках свопов теперь ожидают синхронного повышения ставок по всему миру.
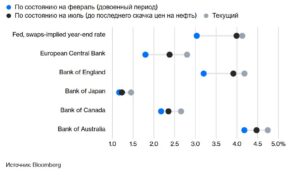
Некоторые из этих банков, возможно, и так бы повысили ставки, но энергетический кризис дал толчок к принятию скоординированных действий на глобальном уровне. Повышение ставок стало все более неизбежным, поскольку фьючерсы на нефть марки WTI вернулись к отметке около 100 долларов за баррель, цены на бензин в США подскочили до самого высокого уровня с мая, а дизельное топливо — основной источник энергии для всего, от выработки электроэнергии и отопления домов до грузовиков, тракторов и локомотивов — впервые в истории превысило 6 долларов за галлон.
Так что же случилось с доктриной анализа последствий потрясений?
Раньше считалось, что перебои в поставках, как правило, вызывают разовые скачки цен, за которыми впоследствии следует возвращение к среднему значению. Военный конфликт, приводящий к росту цен на нефть, вспышка птичьего гриппа, обрушивающая цены на яйца, заморозки, уничтожающие часть урожая кофе — вызванные ими скачки цен на сырьевые товары часто сопровождаются столь же значительными обвалами. Это разовые налоги на домохозяйства, которые приводят к сокращению расходов на другие товары, в конечном итоге снижая инфляцию в других сегментах потребительской корзины. Ценовые шоки могут быть болезненными для предприятий и домохозяйств, но их последствия часто проявляются в замедлении роста, а не в устойчивой инфляции.
Еще в прошлом году я утверждал, что консенсус относительно рыночной конъюнктуры был столь же сильным и актуальным, как и прежде, в конце предыдущей 12-дневной военной кампании США и Израиля против Ирана. Ормузский пролив, ключевой судоходный маршрут для мировых поставок нефтепродуктов, оставался открытым, цена на нефть марки WTI достигла пика около 75 долларов за баррель, а инфляция была лишь незначительно повышена. Но с тех пор я изменил свое мнение. Я больше не уверен, что можно рассчитывать на веру общественности в сдерживание инфляции, даже несмотря на то, что крайне неточные опросы инфляционных ожиданий домохозяйств сегодня не хуже, чем тогда.
Во-первых, это не единичный случай. Во время войны в Персидском заливе цены на нефть резко подскочили примерно в августе 1990 года, когда начался конфликт, а инфляция снизилась несколько месяцев спустя, поскольку Саудовская Аравия и другие страны увеличили добычу, чтобы компенсировать потери поставок из Ирака и Кувейта. Ливийский кризис эпохи «арабской весны» в 2011 году также был недолгим. Сегодняшние домохозяйства, напротив, пережили сбои в цепочках поставок, вызванные COVID-19; российское вторжение в Украину; скачок цен на многие компьютерные товары, вызванный искусственным интеллектом; полтора года непрерывных колебаний тарифных ставок в США; военную кампанию в Иране в 2025 году — и теперь версию 2026 года, которая парализовала пролив и длилась полгода. Последние три события были явно результатом политических решений Белого дома, и нет никаких оснований полагать, что Трамп в ближайшее время перестанет играть со спичками. Это гораздо сложнее игнорировать.
Во-вторых, периоды между шоками также привели к завышенной инфляции. В США и во всем мире инфляция стабильно превышала норму в течение пяти с половиной лет. Этого более чем достаточно, чтобы население утратило веру в обязательства центральных банков по достижению целевых показателей.
В 2023 и 2024 годах нас, по крайней мере, утешало то, что траектория глобальной инфляции в основном двигалась в сторону замедления. Когда этот прогресс начал замедляться, были веские основания для терпения. Но в 2026 году больше нет оправдания пассивному подходу к явлению, которое существует слишком долго. То, что мы делали, не работает, и люди начинают забывать, каково это — жить в экономике со стабильными ценами.
Когда Трамп вернулся на пост президента в прошлом году, глобальная ситуация с дефляцией в целом оставалась обнадеживающей, но в то же время явно хрупкой. Если бы мы избежали политических ошибок, существовала реальная вероятность того, что инфляция могла бы вернуться к подобию прежнего нормального уровня. К сожалению, Белый дом продемонстрировал пренебрежение к нашей уникально хрупкой инфляционной психологии. Самый большой риск сегодня заключается не в случайном запуске экономического спада из-за чрезмерного ужесточения денежно-кредитной политики, а в задержке действий на основе старой доктрины, которая никогда не учитывала эпоху Дональда Трампа.
Джонатан Левин
— обозреватель, специализирующийся на
американских рынках и экономике
 Опубликовано в рубрике
 Метки:
 P.Krugman
 N.Roubini
 J.Stiglitz
 M.Spence
 J.Sachs
 B.Bernanke
 J.Yellen