 Сентябрь 15th, 2026
 admin
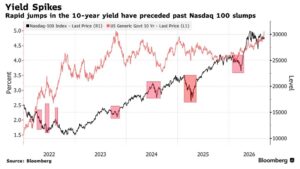
Скачки доходности 10-летних облигаций предшествовали предыдущим падениям индекса Nasdaq 100.
Рынки уже испытывали значительные волнения из-за повышенной волатильности, характерной для этого периода. Дополнительное давление на фондовые рынки оказал рост доходности 10-летних казначейских облигаций до уровня выше 5%, что не наблюдалось с 2020 года.
В сравнении с октябрем 2023 года, когда индекс S&P 500 упал примерно на 10% от исторического максимума на фоне опасений о глобальном обвале рынка облигаций, сейчас он находится всего в 2,5% от своего рекордного уровня, достигнутого в августе. Это вызывает вопросы о том, учтены ли все риски в текущих ценах акций.
«Если ФРС сообщит о намерении повысить ставки только один раз и затем замедлить процесс, трейдеры почувствуют облегчение», — отметил Макс Вассерман, старший вице-президент и управляющий портфелем Miramar в Wealth Enhancement.
Однако, если не будет четких сигналов о количестве повышений или о том, как долго продлится снижение инфляции, для достижения доходности выше 5% потребуется коррекция стоимости акций технологических компаний. Инвесторы будут вынуждены пересмотреть завышенные мультипликаторы.
Инвесторы будут внимательно следить за пресс-конференцией председателя Джерома Пауэлла, чтобы понять, будут ли оправданы дальнейшие повышения ставок к концу 2026 года.
«Инвесторы, вероятно, восприняли бы сигнал о том, что одного повышения будет достаточно, — отметил по телефону Осунг Квон, главный стратег по акциям в Wells Fargo & Co. — В противном случае, если процентные ставки не будут повышены, это станет медвежьим сигналом для акций, так как долгосрочная часть кривой доходности казначейских облигаций, возможно, резко вырастет», — добавил он.
Вассерман полагает, что для S&P 500 наступает критический момент, когда доходность 10-летних облигаций достигнет 5–5,25%. Эндрю Грэм из Jackson Square Capital считает, что превышение этого уровня может вызвать коррекцию на американском фондовом рынке. Деннис Дебушер из 22V Research утверждает, что доходность облигаций в пределах 4,8–5% будет сдерживать экономическое развитие.
Индекс S&P 500 не обращает внимания на риски, поднявшись на 20% с мартовского минимума и увеличив рыночную капитализацию на 11 триллионов долларов. В понедельник, несмотря на распродажу облигаций, главный индикатор страха на Уолл-стрит, индекс волатильности Cboe, оставался около 17, что обычно не указывает на рыночный стресс.
Стефани Рот, главный экономист Wolfe Research, считает, что для возобновления роста акций США необходимо снижение доходности облигаций. Она предупреждает, что если процентные ставки или цены на нефть продолжат расти, это может привести к более значительной коррекции на фондовом рынке.
Премия за риск
Акции быстрорастущих технологических компаний с высокими мультипликаторами часто уязвимы к повышению процентных ставок. Их стоимость сильно зависит от прогнозируемой прибыли, которую они могут принести в будущем. Когда доходность растет, текущая стоимость этих акций снижается. Управляющие портфелями, даже самые оптимистичные, видят риск новых потерь для технологических акций, чувствительных к процентным изменениям. Все признаки указывают на то, что Уорш реализует свою угрозу в политике, учитывая высокие цены на товары и услуги.
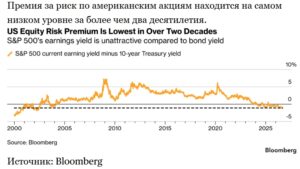
«Федеральная резервная система не собирается прерывать этот бычий рынок акций, пока повышение процентных ставок не станет агрессивным», — заявил Тим Чабб, главный инвестиционный директор Girard, подразделения Univest Wealth. Его фирма имеет значительную долю в американских акциях и скупает их на спаде. «Но акции технологических компаний с высокими мультипликаторами, вероятно, станут уязвимым сегментом из-за чрезмерной реакции на изменения доходности».
Премия за риск по акциям, или разница между доходностью индекса S&P 500 и доходностью 10-летних казначейских облигаций, является важным показателем. Этот индикатор, часто используемый для оценки привлекательности акций, находится на самом низком уровне с 2002 года. Это означает, что акции, вероятно, станут более чувствительными к изменениям на рынке облигаций.
Стратеги JPMorgan Chase & Co. под руководством Николаоса Панигирцоглу прогнозируют снижение премии за риск по акциям до 100 базисных пунктов ниже исторического среднего уровня. Одна из причин — повышенная чувствительность акций к изменениям доходности облигаций.
Некоторые аналитики считают, что распродажа глобальных облигаций может достигать точки истощения, что поддержит фондовый рынок.
«Учитывая пессимистичные настроения инвесторов по поводу облигаций и спекулятивные короткие позиции по 10-летним казначейским облигациям, которые находятся вблизи рекордных максимумов, рост выглядит чрезмерным», — отмечает Ларри Адам, главный инвестиционный директор Raymond James. «Это может означать, что доходность уже близка к пику и не готова к новому восходящему тренду».
 Опубликовано в рубрике
 Метки:
 P.Krugman
 N.Roubini
 J.Stiglitz
 M.Spence
 J.Sachs
 B.Bernanke
 J.Yellen