 Октябрь 1st, 2026
 admin
Доходность 10-летних французских облигаций приближается к 5%, достигнув самого высокого уровня с 2002 года. Доходность 30-летних британских облигаций превысила 6%, достигнув самого высокого уровня с 1998 года. Доходность 10-летних казначейских облигаций США достигла самого высокого уровня с 2002 года. Трейдеры теперь ожидают как минимум еще три повышения процентной ставки ФРС до середины 2027 года.
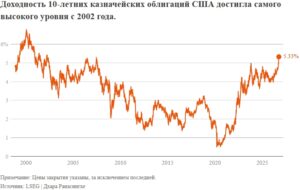
Доходность 10-летних казначейских облигаций США, отражающая глобальные затраты на заимствования и цены на активы, достигла 5,34%, что стало самым высоким показателем с 2002 года и продемонстрировало самый значительный квартальный рост за последние сто лет за три месяца до сентября.
ПРОДАЮТСЯ ОБЛИГАЦИИ КРУПНЫХ ЗАЕМЩИКОВ
Франция, страна с одной из самых высоких задолженностей, столкнулась с масштабными распродажами активов. Правительство представит бюджет на 2027 год в четверг, но может столкнуться с трудностями в продвижении через парламент непопулярных мер по сокращению расходов.
После худших квартальных результатов с 1987 года доходность французских 10-летних облигаций в четверг временно подскочила еще на 10 базисных пунктов до 4,96%, приближаясь к символическому уровню в 5%.
«Французские OAT (Out of Warings) страдают из-за бюджетных ограничений и неопределенности», — отметил Тим Граф, руководитель отдела макростратегии в регионе EMEA компании State Street.
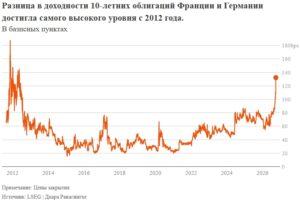
Разница между доходностью 10-летних заимствований Франции и Германии достигла максимума со времен долгового кризиса в еврозоне в 2010-х годах, а стоимость страхования долга Франции от риска дефолта выросла до максимума с 2013 года.
Однако повышательное давление на доходность носит глобальный характер.
В четверг доходность 30-летних государственных облигаций Великобритании превысила 6% и достигла самого высокого уровня с 1998 года. Данные о самом медленном росте цен на жилье за почти два года указывают на влияние повышения процентных ставок на реальную экономику.
В Японии, где после многих лет борьбы с дефляцией началась инфляция, доходность государственных облигаций демонстрирует беспрецедентный рост двузначных показателей пятый квартал подряд.
НЕТ КОНЦА РОСТУ ДОХОДНОСТИ
К сожалению для властей и других заёмщиков, в ближайшее время не предвидится никаких мер, которые могли бы остановить стремительное увеличение доходности облигаций.
Граф сообщил, что данные State Street указывают на минимальный интерес институциональных инвесторов к долгосрочным долговым обязательствам за последние 18 месяцев.
Текст и фон
Вашингтонский Институт международных финансов подсчитал, что за прошедший год развитые страны выплатили более 3,3 триллиона долларов по процентам только по государственным облигациям на международном рынке. Это превышает предполагаемые 2,6 триллиона долларов глобальных расходов на искусственный интеллект, 3,1 триллиона долларов на оборону и 2,3 триллиона долларов на чистую энергетику.
Несмотря на то, что данные по инфляции в Европе, опубликованные в среду, оказались выше прогнозов, в США этот показатель немного снизился.
«Инвесторов в облигации беспокоят не только инфляционные процессы. Поэтому даже более умеренный уровень инфляции в США не способен изменить ситуацию», — отметил главный экономист HSBC по Азии Фред Нойманн.
«Многим центральным банкам потребуется принять более решительные меры для восстановления доверия после многих лет недостижения целевого уровня инфляции. До тех пор пока ужесточение денежно-кредитной политики не будет реализовано, рынки облигаций будут требовать премию за долгосрочные заимствования», — добавил он.
Трейдеры пересматривают свои прогнозы относительно снижения процентных ставок в США в этом году. После повышения ставок в прошлом месяце теперь ожидается как минимум ещё три повышения ставок Федеральной резервной системой до середины 2027 года. Европейский центральный банк уже дважды повышал процентные ставки в этом году, и рынки прогнозируют ещё три повышения на 25 базисных пунктов к середине 2027 года.
БУДУТ ЛИ АКЦИИ В БЕЗОПАСНОСТИ?
Положительные данные об экономическом росте в мире также играют свою роль. В прошлом месяце производственная активность в Европе и Азии выросла, что не даёт центральным банкам особых оснований для беспокойства о последствиях ужесточения политики.
«Более сильный экономический рост заставил рынки прийти к выводу, что экономика может выдерживать более высокие процентные ставки в течение более длительного периода», — заявил аналитик по облигациям Julius Baer Афонсо Борхес.
Это помогает объяснить устойчивость акций и других активов, хотя в четверг появились некоторые признаки того, что ситуация может измениться.
Европейские банковские акции упали на 3%, а на кредитных рынках индекс свопов дефолта по высокодоходным облигациям, которые защищают от риска дефолта, достиг максимума с начала апреля.
«Мы должны увидеть снижение стоимости других активов», — сказал Эндрю Лилли, главный стратег по ставкам в Barrenjoey в Сиднее.
«Теперь всё зависит от них».
 Опубликовано в рубрике
 Метки:
 P.Krugman
 N.Roubini
 J.Stiglitz
 M.Spence
 J.Sachs
 B.Bernanke
 J.Yellen